حسابات الادخار.. كيف يغير رفع الفائدة خيارات المصريين؟

اتخذ البنك المركزي المصري في 29 أكتوبر 2026 قراراً مهمًا حول سعر الفائدة الرسمية السائدة في السوق، إذ رفعها بنسبة 1% (100 نقطة أساس)، وبالتالي أصبح سعر عائد الإيداع لليلة واحدة20%، وسعر الإقراض 21%، وذلك بعد فترة طويلة من سياسة التثبيت، وهو ما يُمثل تحولاً مهمًا في مسار السياسة النقدية المصرية؛ لأن البنك انتقل من سياسة التيسير النقدي إلى التشديد النقدي، وهو ما استتبع أن قامت البنوك التجارية بطرح شهادات تنافسية بأسعار عائد مرتفعة.
تأسيسًا على ما سبق، يتطرق هذا التحليل إلى التعرف على دوافع البنك المركزي لرفع سعر الفائدة، هذا فضلاً عن إلقاء الضوء على السلوك الذي سارت عليه البنوك التجارية بعد هذا الارتفاع، وأخيرًا يحاول التحليل توضيح اتجاهات الادخار في مصر خلال الفترة المُقبلة.
دوافع أساسية:
يُمكن التعرف على الأسباب التي دفعت البنك المركزي المصري لإتخاذ قرار سعر الفائدة، من خلال الآتي:
الشكل(1): معدل التضخم في مصر
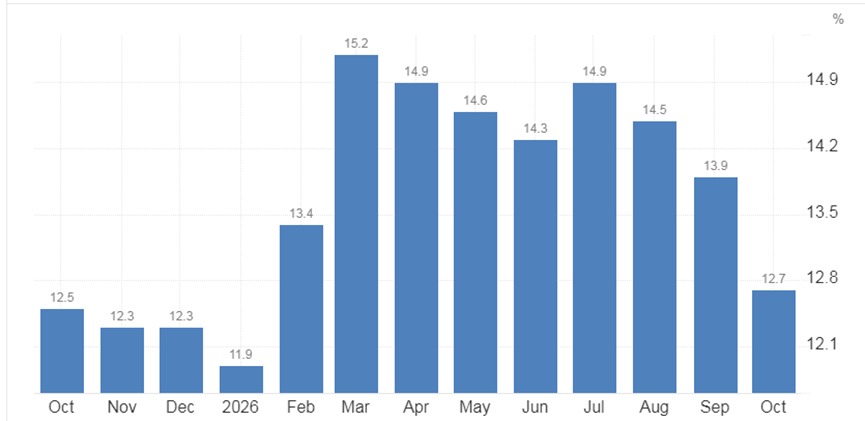
المصدر: الجهاز المركزي للتعبئة العامة والإحصاء
(-) احتواء الضغوط التضخمية: تأثرت الدولة المصرية بالتوترات الجيوسياسية التي أثرت على منطقة الشرق الأوسط بشكل خاص، فالاضطرابات في سلاسل إمداد السلع والخدمات، فضلاً عن الاضطرابات في التجارة الدولية، عملت على إحداث موجة تضخمية في الاقتصاد المصري كما يوضح الشكل(1)، والتي سجلت 14.9% في يوليو 2026، ثم انخفضت إلى 12.7% في أكتوبر 2026، وبالتالي فالبنك المركزي استخدم أدواته النقدية بشكل أساسي في سبيل مواجهة معدلات التضخم المرتفعة في السوق المصري، بهدف منع تحول الارتفاعات الشهرية إلى موجة تضخمية مستمرة.
ومن الجدير بالذكر أن البنك المركزي المصري لا يتعامل فقط مع التضخم الماضي، ولكن مع التضخم المتوقع والمخاطر المستقبلية، مثل ضغوط سعر الصرف و أسعار الطاقة والسلع العالمية، والتضخم السنوي، وبالتالي فرفع سعر الفائدة 100 نقطة أساس فقط يُعتبر إجراء احترازي للحفاظ على مسار خفض التضخم، حيث أنه يستهدف معدلات تضخم تتراوح من 5% إلى 9%.
(-) تحقيق استقرار سعر الصرف: تعرض الجنيه المصري إلى ضغوط تضخمية في أكتوبر 2026، ووصل سعر الدولار إلى مستويات تتجاوز الـ 56 جنيهًا في بعض التعاملات المصرفية، حتى استقر عند 53 جنيه للدولار في اليوم 15 نوفمبر، وهو ما يترك آثارًا كبيرة على الاقتصاد الحقيقي، ومنها رفع تكلفة الواردات، مما ينتقل إلى أسعار السلع المحلية، ويزيد من موجات التضخم، ومن ناحية أخرى فرفع سعر الفائدة يستهدف تعزيز جاذبية الأصول المقومة بالجنيه، والحد من ضغوط سعر الصرف.
(-) الحفاظ على جاذبية الاستثمار في أدوات الدين الحكومية: عندما ترتفع أسعار الفائدة عالميًا أو تتزايد المخاطر الجيوسياسية، قد تصبح الأصول المصرية أقل جاذبية للمستثمرين الأجانب، وبالتالي فرفع سعر الفائدة المحلية يُحافظ على جاذبية أذون وسندات الخزانة المصرية، ويُقلل احتمالات خروج استثمارات المحافظ المالية.
سلوك البنوك:
قامت البنوك المختلفة بطرح عدد من الشهادات التي تعمل على جذب المودعين، كما سيتضح في النقاط التالية:
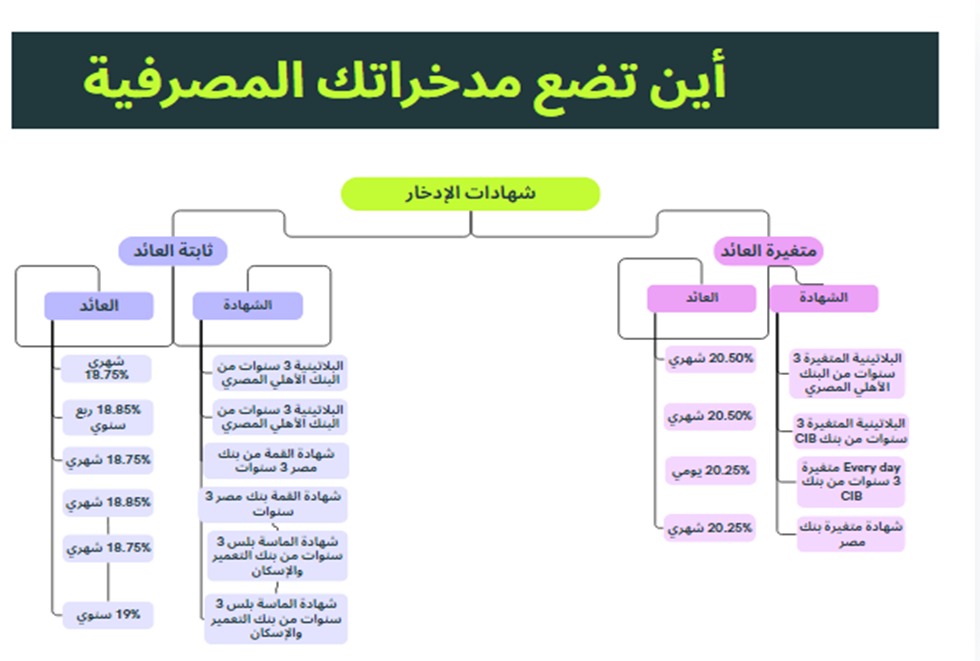
(*) البنك الأهلي المصري: اصدر البنك عدد من الشهادات البلاتينية مختلفة العائد، فهناك الشهادة البلاتينية متغيرة العائد (20.5%) شهري، والشهادة ثابتة العائد(18.75%) شهري، والبلاتينية ثابتة العائد(18.75%) ربع سنوي، على أن تكون مدة الشهادات الثلاثية 3 سنوات، والحد الأدنى للشراء 1000 جنيه.
(*) بنك مصر: عمل بنك مصر على رفع العائد على شهادات الإدخار في نوفمبر 2026، فقد ارتفع العائد على شهادة ” القمة” ذات العائد الثابت لمدة 3 سنوات من 17.75% إلى 18.75%، بزيادة قدرها 1%، كما ارتفع العائد على الشهادات متغيرة العائد ذات دورية الصرف الشهرية لآجال 3 و4 و5 سنوات لتصل إلى 20.25% سنويًا بدلاً من 19.25%، بالإضافة إلى ارتفاع العائد على الشهادة الثلاثية ذات العائد المتغير ليُقارب مستويات تصل إلى 20.5% حسب دورية الصرف.
(*) بنك نكست: قام بنك نكست بإصدار شهادة NXT EDGE ذات العائد المتغير بالجنيه المصري، مدتها 3 سنوات، ويصل معدل العائد السنوي إلى 20%، مع ضمان حد أدنى للعائد يبلغ 17.75%، ويبلغ الحد الأدنى لربط الشهادة 50 ألف جنيه، وتتيح الشهادة للعملاء فرصة ربط مدخراتهم لمدة 3 سنوات، مع الاستفادة من العائد وفقًا لآلية التسعير والشروط المحددة للمنتج، بما يمنحهم خيارًا ادخاريًا يجمع بين مدة الاستثمار الممتدة وإمكانية الحصول على عائد متغير.
(*) البنك التجاري الدولي: رفع البنك التجاري الدولي CIB العائد على شهادات الإدخار متغيرة العائد عقب قرار البنك المركزي المصري برفع سعر الفائدة، وشمل التعديل الشهادات الثلاثية متغيرة العائد، مع إتاحة الاختيار بين صرف العائد يوميًا أو شهريًا، فقد ارتفع العائد الشهري للشهادة الثلاثية متغيرة العائد من 19.50% إلى 20.50%، كما ارتفع العائد على شهادة Every day متغيرة العائد من 19.25% إلى 20.25% بعائد يومي.
وتبلغ مدة الشهادتين 3 سنوات، ويبدأ الحد الأدنى للشراء من ألف جنيه ومضاعفات الألف وفقًا للموقع الرسمي للبنك. كما يرتبط العائد بسعر الإيداع لليلة واحدة لدى البنك المركزي، مضافًا إليه هامش يبلغ 0.50 نقطة مئوية للشهادة ذات الصرف الشهري، و0.25 نقطة مئوية لشهادة Everyday ذات الصرف اليومي. ويبلغ الحد الأدنى للعائد 17.50% للشهادة الشهرية و17.25% للشهادة اليومية.
(*) بنك التعمير والإسكان: في إطار المنافسة بين البنوك المصرية على جذب المدخرات، أعلن بنك التعمير والإسكان عن رفع العائد على شهادة «الماسية بلس» ذات العائد الثابت لمدة 3 سنوات، اعتبارًا من 8 نوفمبر 2026؛ ليصل إلى 19% سنويًا عند صرف العائد سنويًا، و18.75% عند صرفه شهريًا، مقارنةً بـ18% و17.75% على التوالي قبل التعديل. وتتميز الشهادة بثبات العائد طوال مدة الاستثمار، بما يمنح العملاء قدرًا من الاستقرار في التخطيط لمدخراتهم، خاصةً في ظل التغيرات المتوقعة في أسعار الفائدة. وبذلك يقدم البنك عائدًا سنويًا يصل إلى 19%، مع إتاحة الاختيار بين الحصول على دخل شهري منتظم أو عائد سنوي أعلى.
اتجاهات الإدخار:
رفع البنوك لأسعار الفائدة يتطلب معرفة اتجاهات الادخار في مصر بعد هذا القرار، وهو ما سيكون بناءً على مجموعة من الأولويات، وهي كالتالي:
الجدول(1): اتجاهات الإدخار في مصر بعد رفع سعر الفائدة من قبل البنك المركزي المصري
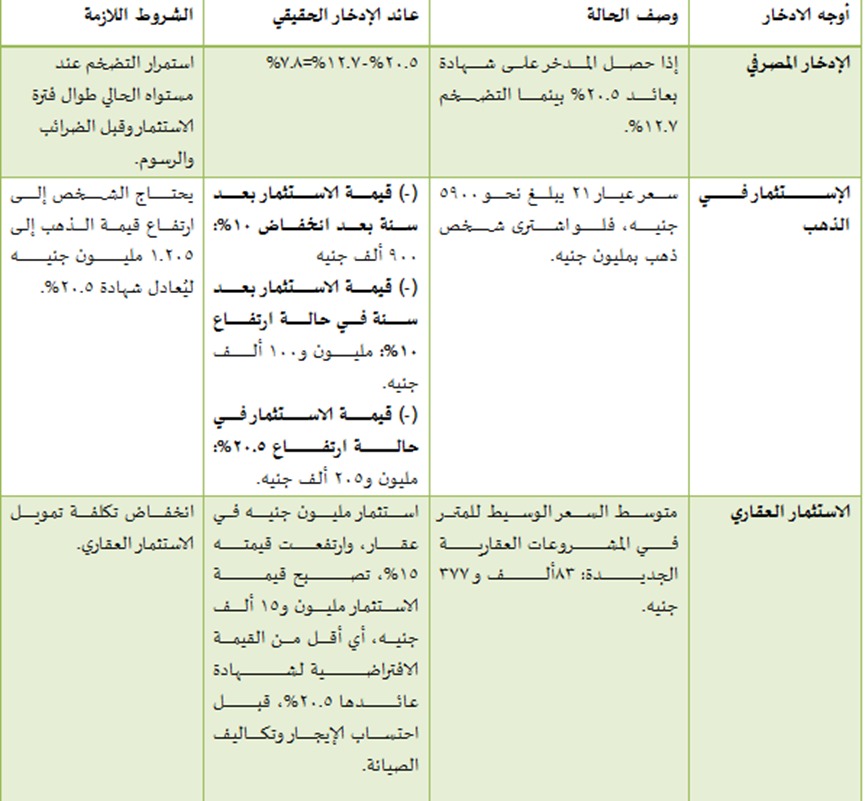
(-) الاستثمار في شهادات الإيداع: تُمثل شهادات الإدخار في البنوك التجارية مصدر دخل أساسي لفئة كبيرة من مواطني الدولة المصرية، فأصحاب المعاشات والمرأة المعيلة وغيرهم من الفئات التي ينخفض لديها مصادر الدخل، تعمل على التوجه للإدخار في البنوك؛ لتحقيق دخل شهري ثابت يُضاف إلى مصادر دخلهم، وبالتالي من المتوقع أن يرتفع الطلب على الشهادات، خصوصًا لدى أصحاب الدخول الثابتة والأفراد الذين يفضلون انخفاض المخاطر والحصول على عائد منتظم.
(-) الاستثمار في الذهب: يُمثل الاستثمار في الذهب اختلافًا جوهريًا عن الاستثمار في الشهادات، فالذهب أصل لا يُحقق عائدًا دوريًا، وإنما يعتمد العائد منه على ارتفاع سعره عند البيع، وبالتالي عندما ترتفع أسعار الفائدة على الشهادات، يصبح الاحتفاظ بالذهب أقل جاذبية نسبيًا إذا استقرت توقعات سعر الصرف والتضخم، كما قد يتجه بعض المستثمرين إلى بيع جزء من الذهب وتحويل حصيلته إلى شهادات، ولكن إذا توقع المواطنون انخفاض قيمة الجنيه أو ارتفاع التضخم مستقبلاً، فقد يرتفع الطلب على الذهب رغم ارتفاع الفائدة، بينما من المتوقع أن تتجه المدخرات بشكل أكبر نحو القطاع المصرفي؛ بسبب الانخفاض الملحوظ في أسعار الذهب في الوقت الحالي.
(-) الاستثمار العقاري: يشهد سوق العقارات في مصر تباطؤ في حجم المبيعات، فوفق تقرير شركة الاستشارات العقارية The Broad Consulting الذي يوضح أداء أكبر شركات عقارية في الربع الأول 2026، تبين أن قيمة المبيعات التعاقدية بلغت 271 مليار جنيه، بانخفاض قدره 6.5% بالمقارنة بالربع ذاته من العام السابق، حيث سجلت المبيعات 290 مليار جنيه، كما انخفضت الوحدات المبيعة بنسبة 15%، وبالتالي فإنخفاض عدد الوحدات كان بنسبة أكبر من انخفاض قيمة المبيعات.
ولكن على الرغم من ذلك أوضحت تقارير الشركة في بيانات التسعة أشهر الأولى من عام 2026، أن قيمة المبيعات التعاقدية بلغت 1.065 تريليون جنيه، بنمو سنوي 2%، وبلغت عدد الوحدات المبيعة 52 ألف وحدة بنمو سنوي 4%، وهو ما يوضح أن السوق لم يتوقف بل سجل نموًا محدودًا في عدد الوحدات والقيمة، وهو ما يرجع إلى أن بعض الأسر لم تعد قادرة على شراء الوحدات أو لا ترغب في الالتزام بأقساط طويلة.
ولتوضيح الآثار المترتبة على قرار رفع سعر الفائدة على اتجاهات الاستثمار العقاري، تبين أنه في تحليل Enterprise المنشور في 12 نوفمبر، العائد المصرفي المرتفع يزيد من جاذبية الاحتفاظ بالنقود لدى البنوك بدلاً من شراء العقارات بغرض الاستثمار.
في النهاية، يُمكن القول إن الاقتصاد المصري يشهد مرحلة من إعادة تشكيل خريطة الادخار والاستثمار، حيث لم يعد القرار يعتمد فقط على أعلى عائد اسمي، وإنما أصبح مرتبطًا بالموازنة بين العائد الحقيقي، ومستوى المخاطر، والسيولة، والتوقعات المستقبلية للتضخم وسعر الصرف، وقد عزّز ارتفاع سعر الفائدة جاذبية الشهادات والودائع المصرفية، خاصةً مع وصول بعض العوائد المعلنة إلى نحو 20.5%، وهو ما يوفر للأسر دخلاً منتظمًا، لاسيما في ظل ارتفاع تكلفة الفرصة البديلة للاستثمار في الأصول التي لا تُحقق عائدًا دوريًا، وهو ما سوف يفرض ضغوطًا نسبية على الطلب الاستثماري على الذهب، باعتباره أصلاً لا يدر عائدًا دوريًا، وهو الحال بنسبة كبيرة في الاستثمار العقاري.
وبالتالي فإن فإن الحكم على نجاح هذه السياسة يتطلب متابعة تطور الودائع المصرفية، وحجم الطلب على الذهب، ومؤشرات التداول والمبيعات العقارية، إلى جانب معدلات التضخم والاستثمار الخاص، بما يسمح بتحديد ما إذا كانت الزيادة في أسعار الفائدة قد أدت بالفعل إلى إعادة توزيع المدخرات بصورة تدعم الاستقرار الاقتصادي والتنمية المستدامة، أم أنها اقتصرت على تغيير الأوعية التي يحتفظ الأفراد بثرواتهم من خلالها.