

عشوائية السوق.. هل يهدد التوسع غير المنظم صناعة الألومنيوم في مصر؟
دراسة في تحديات وفرص الصناعة

تبدو صناعة الألومنيوم في مصر أمام مفارقة تستحق التوقف عندها؛ فالدولة التي لا تمتلك مخزونات من خام الألومنيوم استطاعت، على مدار عقود، أن تبني واحدة من أهم قواعد إنتاجه في الشرق الأوسط، وأن تتحول من مستورد للمادة الخام إلى منتج ومصدر يدخل الألومنيوم في عدد متزايد من صناعاته. وقد ساعد على ذلك توافر عدد من المقومات، في مقدمتها السد العالي، والأيدي العاملة، والموقع الجغرافي المميز، ووجود الموانئ القادرة على خدمة حركة الصادرات، إلى جانب التوسع العمراني الكبير الذي وفر سوقا محلية واسعة لمنتجات الألومنيوم.
لكن هذه الصورة لا تعكس وحدها واقع الصناعة؛ فخلف نمو الإنتاج والصادرات تبرز مجموعة من التحديات التي تكشف أن المشكلة لم تعد مرتبطة فقط بقدرة مصر على إنتاج الألومنيوم، وإنما بقدرتها على تعميق هذه الصناعة وزيادة القيمة المضافة المتحققة منها. فالسوق المحلي يستهلك ما يقارب 400 إلى 600 ألف طن سنويا، بينما يتراوح الإنتاج من الألومنيوم الأولي بين 260 و300 ألف طن، في وقت لا يزال فيه الإنتاج الأولي يمثل نحو 75% من إجمالي إنتاج الألومنيوم المعدني، مقابل نحو 25% فقط للإنتاج الثانوي والمعاد تدويره.
وتزداد أهمية هذه الفجوة مع النظر إلى حركة التجارة الخارجية؛ فرغم ارتفاع صادرات مصر من الألومنيوم من 571 مليون دولار عام 2014 إلى 958 مليون دولار عام 2025، ارتفعت الواردات خلال الفترة نفسها من 343 مليون دولار إلى نحو 800 مليون دولار. ومن ثم، فإن زيادة الصادرات لا تعني بالضرورة أن الصناعة وصلت إلى أقصى استفادة ممكنة من قدراتها، بقدر ما تطرح سؤالا حول طبيعة ما تنتجه مصر، وما تستورده، وحجم القيمة المضافة التي تبقى داخل الاقتصاد المصري.
وتتداخل مع ذلك تحديات أخرى تبدأ من ارتفاع تكلفة الطاقة، التي تمثل عنصرا رئيسيا في تكلفة إنتاج الألومنيوم، ولا تنتهي عند الحاجة إلى تمويلات ضخمة لتحديث المصانع وإدخال التكنولوجيا الحديثة، مرورا بتفتت جزء من العملية الإنتاجية بين مصانع وورش صغيرة، وضعف التصنيع التحويلي، ومحدودية إعادة التدوير، ومنافسة المنتجات المستوردة للمنتج المحلي. وفي المقابل، تمتلك الصناعة فرصا لا تقل أهمية، ترتبط بالطفرة العمرانية والمدن الجديدة، والتوسع في مشروعات الطاقة المتجددة، واتساع الأسواق المتاحة أمام المنتج المصري في أفريقيا ودول “بريكس”، فضلا عن المشروعات الجديدة والتوسعات التي تستهدف زيادة الطاقة الإنتاجية وإنتاج منتجات أعلى قيمة.
ومن هنا تتحدد مشكلة الدراسة في وجود فجوة بين ما تمتلكه مصر من قاعدة إنتاجية وفرص كبيرة لتطوير صناعة الألومنيوم، وبين قدرتها الفعلية على تعميق هذه الصناعة وتعظيم القيمة المضافة منها. فالتحدي لم يعد في إنتاج المعدن وحده، وإنما في كيفية الانتقال من إنتاج الألومنيوم في مراحله الأولية إلى صناعة أكثر تكاملا، ترتبط فيها حلقات الإنتاج بالتصنيع التحويلي وإعادة التدوير والصناعات ذات القيمة المضافة المرتفعة، بما يقلل الاعتماد على الواردات ويزيد القدرة التنافسية للمنتج المصري في الأسواق الخارجية.
وتأسيسا على ذلك، تسعى الدراسة إلى التعرف على الأهمية الاقتصادية لصناعة الألومنيوم، ورصد الفاعلين الرئيسيين فيها، وتحليل مؤشرات الإنتاج والاستهلاك والتجارة، ثم الوقوف على الفرص المتاحة والتحديات التي تواجه الصناعة في الوقت الحالي، وصولا إلى مجموعة من التوصيات التنفيذية التي يمكن أن تسهم في حماية الصناعة وتنميتها وزيادة قيمتها المضافة داخل الاقتصاد المصري.
وفي سبيل تحقيق هذه الأهداف، تعتمد الدراسة على المنهج الوصفي التحليلي، من خلال وصف واقع صناعة الألومنيوم ومحاورها المختلفة داخل الاقتصاد المصري، وتحليل مؤشراتها على أساس رقمي يكشف جوانب القوة والفرص والتحديات، إلى جانب الاستعانة بعينة من مصانع الألومنيوم للتعرف على واقع الصناعة وتحدياتها بصورة عملية، وفي مقدمتها مصنع مصر للألومنيوم بنجع حمادي.
أولا- نظرة عامة على صناعة الألومنيوم:
إن التعرف على صناعة الألومنيوم بكل محاورها يعطي قدرة أعمق على فهم تفاصيلها المتعددة، وهو ما يمكن بلورته من خلال النقاط التالية:
1-1 الأهمية الاقتصادية لصناعة الألومنيوم
تتعاظم القيمة المضافة لصناعة الألومنيوم داخل الاقتصادات التي تتطور بها، فالعديد من الصناعات التي تحفز النمو الداخلي للاقتصادات تعتمد على معدن الألومنيوم، إذ إنه أصبح المعدن المفضل في مجال التصنيع الحديث، حيث تجعله خصائصه الفريدة – التي تجمع بين خفة الوزن والقوة وتعدد الاستخدامات – خيارا مثاليا للتطبيقات في قطاعات السيارات، والطيران والفضاء، والبناء، والطاقة، والإلكترونيات، وتتجاوز المزايا البيئية للألومنيوم مجرد خصائص أدائه؛ فعلى عكس المعادن الأخرى، يمكن إعادة تدوير الألومنيوم إلى ما لا نهاية، مما يساهم في الحفاظ على المواد الخام وخفض استهلاك الطاقة بشكل كبير، إذ تتطلب عملية إنتاج الألومنيوم المعاد تدويره 5% فقط من الطاقة المستخدمة في عمليات الصهر الأولي، وهو فارق يترجم إلى خفض هائل في انبعاثات ثاني أكسيد الكربون بالنسبة للمصنعين، وفي الواقع، تؤدي إعادة تدوير طن واحد من الألومنيوم إلى تجنب انبعاث ما يقرب من 9 أطنان من ثاني أكسيد الكربون مقارنة بإنتاجه من خام البوكسيت.
وعلى الصعيد الدولي، تعد صناعة الألومنيوم ركيزة حيوية في الاقتصاد الأمريكي، إذ تساهم بنحو 171.90 مليار دولار في إجمالي الناتج الاقتصادي، أو ما يعادل تقريبا 0.79% من الناتج المحلي الإجمالي. وقد وظفت شركات تصنيع وتجارة الجملة في قطاع الألومنيوم 166,228 أمريكيا بشكل مباشر في عام 2020، وفي الصين تساهم صناعة الألومنيوم بنسبة تتراوح من 0.8% إلى 1% في الناتج المحلي الإجمالي، حيث يستخدم الألومنيوم على نطاق واسع في الصين في قطاعات البناء والنقل والكهرباء والتعبئة والتغليف، ففي قطاع النقل، تستخدم سبائك الألومنيوم في تصنيع القطارات فائقة السرعة التي تتجاوز سرعتها 300 كم/ساعة؛ وبالنسبة للقطارات التي تسير بسرعات تفوق 350 كم/ساعة، فإن هياكل العربات تصنع بالكامل تقريبا من سبائك الألومنيوم، باستثناء الهيكل القاعدي (الشاسيه)، كما تتطلب السيارات الكهربائية كميات من الألومنيوم تفوق بكثير تلك المستخدمة في السيارات التقليدية التي تعمل بمحركات الاحتراق الداخلي. وفيما يتعلق بهياكل المركبات، يتيح الألومنيوم خفض الوزن مع الحفاظ على المتانة، كما يعد خيارا مثاليا لتصنيع أغلفة البطاريات نظرا لخفة وزنه وتمتعه بخصائص جيدة في التوصيل الحراري.
وبالإضافة إلى ذلك، يعد قطاع الكهرباء ثاني أسرع القطاعات نموا بعد قطاع النقل، حيث يساهم بنسبة 16% من الطلب الحالي على الألومنيوم. ويعزى التوسع السريع في مصادر الطاقة المتجددة – ولا سيما الطاقة الشمسية الكهروضوئية وطاقة الرياح – إلى توقعات بزيادة الطلب على الألومنيوم بمقدار خمسة أضعاف بحلول عام 2035. ويستخدم الألومنيوم على نطاق واسع في تصنيع الألواح الشمسية الكهروضوئية، وهياكل التثبيت (خاصة لأنظمة الطاقة الشمسية الموزعة)، والعواكس (Inverters)، والخلايا، وكذلك في توربينات الرياح، بما في ذلك حجرة التوربين (nacelle) والمكونات الداخلية والمنشآت الخارجية. كما يعد الألومنيوم مادة مثالية لكابلات نقل وتوزيع الطاقة؛ نظرا لتمتعه بخصائص توصيل ممتازة.
1-2 الفاعلون الرئيسيون في الصناعة
يوجد العديد من الفاعلين في صناعة الألومنيوم في مصر، والذين سيتم بلورتهم على النحو التالي:
(-) شركات القطاع العام: تعتبر شركة مصر للألومنيوم هي الشركة الرئيسية والوحيدة التابعة لقطاع الأعمال العام في مصر، إذ إنها تتبع هذا القطاع من خلال الشركة القابضة للصناعات المعدنية، فهذه الشركة هي نواة صناعة الألومنيوم في مصر، ففي عام 1969 كانت البداية على ضفاف نهر النيل في جنوب مصر، حيث بدأت عملية إنشاء واحد من أهم المشروعات العملاقة، مصنع مصر للألومنيوم في نجع حمادي، وفي عام 1975 انطلقت الشرارة الأولى معلنة بدء إنتاج معدن الألومنيوم، ووصلت إلى خمسة خطوط في يوليو 1983، وفي أكتوبر 1997 تم تشغيل الخط السادس، وفي أبريل 2010 تم الانتهاء من إعادة تأهيل وتطوير جميع خطوط الإنتاج إلى خلايا سابقة التحميص، لتصل الإنتاجية القصوى إلى 320 ألف طن سنويا.
وتتمثل قطاعات الشركة في قطاع المسابك الذي يقوم بإنتاج 320 ألف طن سنويا على هيئة أشكال مختلفة من المسبوكات مثل (بلاطات – أسطوانات – قوالب سبائكية – قوالب 99.7 & 99.8 – تي بار – سلك 9 مم – سلك 9.5 مم)، وذلك يتم بأحدث أساليب الإنتاج وأنظمة تنقية المعدن التي تضمن أعلى مستوى من الجودة ونقاء المعدن. ويتم تسويق هذه المنتجات في الأسواق المحلية والخارجية، بالإضافة إلى قطاع الدرفلة، حيث وصل إنتاجه إلى 108000 طن سنويا من المنتجات المدرفلة على الساخن، وقد أنشئ مصنع إنتاج القطاعات عام 1996؛ لزيادة القيمة المضافة لمنتجات شركة مصر للألومنيوم، وقد بدأت شركة مصر للألومنيوم إنتاج الفحم المحمص في عام 1983، وذلك بإنتاج 140000 طن، وهي تمثل الطاقة الإنتاجية التصميمية لمحمص الفحم، هذا بالإضافة إلى البلوكات الأنودية، فقد بدأت وحدة إنتاج بلوكات الأنود الكربونية الإنتاج في يونيو 2000، حيث تنتج حاليا كمية 172000 طن/عام، وهي تمثل الطاقة الإنتاجية التصميمية، وفي السياق ذاته تقوم الإدارة العامة للورش الإنتاجية بإنتاج أنواع مختلفة من قطع الغيار لقطاعات الشركة المختلفة، وكذلك لجهات خارجية، وذلك باستخدام أحدث الأساليب التكنولوجية، كما تمتلك الإدارة مجموعة من ماكينات التحكم الرقمي (CNC).
وتعد شركة “مصر للألومنيوم” المنتج الوحيد للألومنيوم الأولي في مصر وواحدة من أكبر المنتجين في شمال أفريقيا. وخلال العام المالي 2024/2025، باعت الشركة 295 ألف طن من الألومنيوم بقيمة 870 مليون دولار. وفي سبتمبر 2025، وقعت الشركة مذكرة تفاهم مع شركة “ألمنيوم البحرين” (ألبا)؛ لإجراء دراسة جدوى لإنشاء مصنع لتكرير الألومينا في مصر بتكلفة 3 مليارات دولار. كما أعلنت الشركة في يناير 2026 عن خطة استثمارية بقيمة 1.3 مليار دولار، تشمل مشروعين يهدفان إلى زيادة الطاقة الإنتاجية بمقدار 300 ألف طن سنويا وإطلاق خط لإنتاج رقائق الألومنيوم.
(-) شركات القطاع الخاص: تتعدد تخصصات شركات القطاع الخاص في صناعة الألومنيوم، حيث تعد المجموعة المتحدة للألمونيوم ( الجمال جروب) من شركات القطاع الخاص الرئيسية التي لها قيمة مضافة مرتفعة في هذه الصناعة، إذ أنها رائدة في مجال تصنيع سحب قطاعات الألمونيوم المستخدمة في الأغراض المعمارية والصناعية، وقد تأسست في عام 2017، ويبلغ رأس مالها المسجل 10 ملايين جنيه، وتمثل الشركة نموذجًا مهمًا لدراسة التحديات التي تواجه الصناعات التحويلية للألومنيوم، خاصة ما يتعلق بتكلفة الخامات، وفجوة الأسعار بين المنتج المحلي والمستورد، والقدرة على المنافسة في الأسواق المحلية والخارجية، وذلك من خلال تواجدها القوي في السوق المصري ومنتجاتها المتميزة التي تنافس بها في الأسواق العالمية. كما هناك مصنع “إليو مصر” الذي يقع في وادي حوف بحلوان، القاهرة، ويعتبر من المصانع الشهيرة والمتخصصة في منتجات وسبائك الألومنيوم، وتصل الطاقة الإنتاجية به إلى أكثر من اثني عشر ألف طن سنويا، وهناك “شركة النيل للألومنيوم والمعادن” التي تأسست عام 1999، و“الشركة الكندية العالمية للألومنيوم” التي يبلغ حجم إنتاجها السنوي 12000 طن من قطاعات الألومنيوم المختلفة، بالإضافة إلى “الشركة العربية لتصنيع ودهان الألومنيوم”، وهي شركة رائدة متخصصة في سحب ودهان قطاعات الألومنيوم بمختلف أنواعها. تأسست الشركة عام 2011، و“الشركة الإفريقية لصناعة وتجارة الألومنيوم (ALU AFRICA)” التي تمتلك 4 قواعد إنتاج يبلغ حجم إنتاجها السنوي 24000 طن، و“شركة السعد للألومنيوم”.
بالإضافة إلى هذه الشركات، تنتشر مصانع وورش الألومنيوم الصغيرة للغاية في مصر داخل التجمعات الحرفية والمناطق الصناعية التقليدية، وأبرزها منطقة الجمالية وباب الشعرية بالقاهرة، ومدينة ميت غمر بالدقهلية.
(-) الشركات الأجنبية: تخطط شركة “خينان تشهنجفو” الصينية لإنشاء مصنع ضخم لإنتاج الألومنيوم في مصر باستثمارات تصل إلى 2 مليار دولار، داخل المنطقة الصناعية بشرق بورسعيد التابعة للمنطقة الاقتصادية لقناة السويس. ويمتد المشروع على مساحة مليون متر مربع، ومن المتوقع أن يوفر نحو 3000 فرصة عمل مباشرة، في خطوة تعزز توجهات الدولة نحو توطين الصناعات الثقيلة ودعم التنمية في سيناء ومدن القناة، هذا بالإضافة إلى شركة “ترافيجورا العالمية” التي وقعت مع الشركة القابضة للصناعات المعدنية في مصر، من خلال شركتها التابعة “مصر للألومنيوم”، اتفاق شراكة استراتيجية بشأن مشروع توسعة وزيادة الطاقة الإنتاجية لمجمع الألومنيوم بنجع حمادي، إذ إن المشروع يستهدف إنشاء وتشغيل مجمع صناعي متكامل داخل الموقع الحالي لشركة مصر للألومنيوم في نجع حمادي، بطاقة إنتاجية إضافية تماثل الطاقة الإنتاجية الحالية لشركة مصر للألومنيوم والبالغة نحو 300 ألف طن سنويا من خام الألومنيوم، كما اختارت شركة “مصر للألومنيوم” عرض شركة ألمانية؛ لإنشاء أول مصنع في مصر لإنتاج رقائق الألومنيوم “الفويل” باستثمارات تصل إلى 135 مليون دولار.
1-3 مؤشرات الصناعة
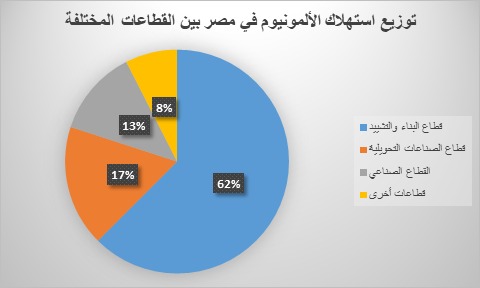
(-) حجم الاستهلاك: تعد مصر من أكبر منتجي ومستهلكي الألومنيوم في الشرق الأوسط وإفريقيا. يستهلك السوق المحلي ما يقارب 400-600 ألف طن سنويا من قطاعات الألومنيوم، موزعة على القطاعات التي يوضحها الشكل (1)، إذ يستحوذ قطاع البناء والتشييد على نسبة تتراوح من نحو 60 إلى 65% من الاستهلاك (النوافذ، الأبواب، الواجهات، ستائر الجدران)، بينما يستحوذ قطاع الصناعات التحويلية على نسبة تتراوح من 15 إلى 20% (الأثاث، الإضاءة، الأجهزة المنزلية)، أما القطاع الصناعي فيحتل نسبة من 10 إلى 15% (الشاسيهات، الإطارات، أنظمة النقل)، وهناك قطاعات أخرى تستحوذ على نسبة من 5 إلى 10%، متمثلة في السيارات، والإلكترونيات، والطاقة الشمسية.
الشكل (1): توزيع استهلاك الألومنيوم في مصر بين القطاعات المختلفة
(-) حجم الإنتاج: تنتج مصر ما يتراوح بين 260 ألفا و300 ألف طن من الألومنيوم الأولي سنويا، وهو الأمر الذي جعل تقديرات حجم السوق تصل إلى نحو 1.15 مليار دولار في عام 2026، بعوائد متوقعة تصل إلى 1.59 مليار دولار في عام 2035، وبمعدل نمو يبلغ 3.72% من عام 2026 إلى 2035، وعلى الرغم من هذا النمو المتوقع، فالعجز بين الإنتاج والاستهلاك يصل إلى 300 ألف طن، وهو ما يتطلب زيادة القدرة الاستيعابية لصناعة الألومنيوم.
الشكل (2): حجم صادرات وواردات مصر من الألومنيوم من عام 2014 إلى 2025
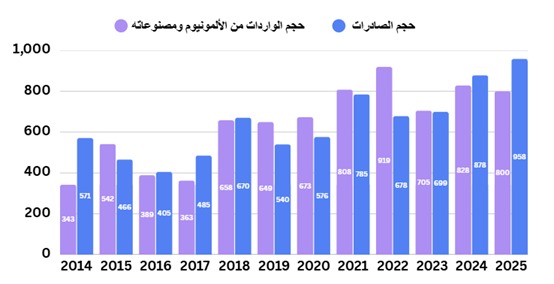
المصدر: منظمة التجارة العالمية
(-) حجم التجارة: تحقق الدولة المصرية طفرة كبيرة في صادراتها من الألومنيوم، فكما يوضح الشكل (2)، ارتفعت الصادرات من 571 مليون دولار في عام 2014 إلى 958 مليون دولار في عام 2025، أي نمت الصادرات بنسبة تقدر بنحو 67.8%، وعلى الجانب الآخر ارتفعت واردات مصر من الألومنيوم ومصنوعاته المختلفة من 343 مليون دولار في عام 2014 إلى 800 مليون دولار في عام 2025، أي ارتفعت بنسبة 133.24%، وهي نسبة كبيرة للغاية، توضح أن الإنتاج المحلي للألومنيوم لا يغطي الاستهلاك المحلي، وما يمكن ملاحظته من الشكل (2) أن صادرات مصر من الألومنيوم فاقت الواردات في عامي 2024 و2025، وهو الأمر الذي يعني أن صناعة الألومنيوم في مصر تحتاج إلى تمويلات تساعدها على الانتعاش والنمو، فبالإضافة إلى استيراد الألومنيوم المصنع، تستورد مصر ما قيمته 95.7 مليون دولار من الألومنيوم الخام في عام 2024، مما جعلها تحتل المرتبة التاسعة والأربعين بين أكبر المستوردين على مستوى العالم.
(-) نسبة الإنتاج الأولي: توضح هذه النسبة مدى اعتماد الصناعة على المرحلة الأولية قبل التصنيع التحويلي، ويمكن حسابها من خلال قسمة إنتاج الألومنيوم الأولي على إجمالي إنتاج الألومنيوم، فقد قدرت USGS إنتاج الألومنيوم الأولي عند نحو 300 ألف طن في 2024، والإنتاج الثانوي/المعاد تدويره بنحو 100 ألف طن، وبالتالي فنسبة الإنتاج الأولي (300/100+300) ستكون حوالي 75%، أي أن نحو 75% من إنتاج الألومنيوم المعدني أولي، مقابل 25% ثانوي/معاد تدويره، وهو ما يشير إلى ضعف وزن الألومنيوم المعاد تدويره مقارنة بالإنتاج الأولي، وبالتالي انخفاض نسبي في الصناعة التحويلية، وهو ما يوضح أن المشكلة في مصر ليست غياب الإنتاج بل تركيبته وقيمته المضافة.
ثانيًا- الفرص والتحديات:
تحاط صناعة الألومنيوم في مصر بمجموعة من الفرص والتحديات، والتي يمكن توضيحها من خلال النقاط التالية:
2-1 الفرص
يمتلك السوق المصري عددا من الفرص لنمو صناعة الألومنيوم، وهي كالتالي:
(-) الطفرة العقارية والمدن الجديدة: تستهلك المشاريع العملاقة – مثل العاصمة الإدارية الجديدة، ومدينة العلمين الجديدة، ومدن الجيل الرابع – كميات هائلة من قطاعات الألومنيوم. إذ تتطلب كل وحدة سكنية حديثة ما يتراوح بين 80 و150 كيلوجراما من الألومنيوم في المتوسط، ومع خطط الدولة لبناء ملايين الوحدات السكنية خلال السنوات المقبلة، فإن ذلك يضمن استمرار الطلب لعقود قادمة.
(-) نمو العلاقات الخارجية: إن الانفتاح المصري مع الدول المختلفة والدبلوماسية الرائدة التي اتبعتها مصر مع دول العالم المختلفة منذ تولي الرئيس عبد الفتاح السيسي مقاليد حكم البلاد يحقق فرصة كبيرة لصناعة الألومنيوم، إذ تفتح اتفاقية التجارة الحرة القارية الأفريقية (AfCFTA) سوقا يضم 1.3 مليار نسمة أمام المصنعين المصريين، كما أن انضمام مصر لتكتل “بريكس” يمثل سوقا مستقبلية كبيرة، وتعد مصر – بفضل موقعها الجغرافي وخبراتها الصناعية وقدرتها التنافسية – بوابة مميزة لتوريد الألومنيوم المصنع إلى الأسواق الأفريقية.
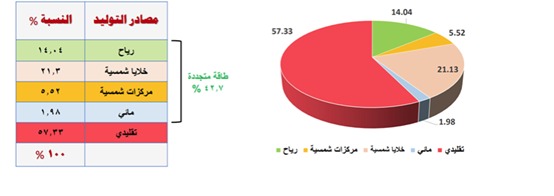
(-) التوجه نحو الطاقة المتجددة: مع تحول العالم نحو الطاقة المتجددة، يتزايد الطلب على قطاعات الألومنيوم المستخدمة في أنظمة تثبيت الألواح الشمسية. وتتمتع مصر بوفرة في الإشعاع الشمسي، مما يؤهلها لتصبح مركزا إقليميا للطاقة الشمسية، وهو ما يخلق طلبا مستداما على منتجات الألومنيوم، فمنذ أن اعتمد المجلس الأعلى للطاقة في أكتوبر 2016 الاستراتيجية المصرية للطاقة حتى عام 2035، واختيار السيناريو (4-ب) ليكون هو المرجعية لتخطيط الطاقة في مصر خلال الفترة القادمة، والذي يستهدف الوصول بنسبة مساهمة الطاقة المتجددة إلى 42% من إجمالي الطاقة الكهربائية المنتجة في عام 2035، وذلك على النحو الذي يوضحه الشكل (3)، فإن الدولة المصرية تعمل على توطين هذه الطاقة بشكل كبير، مما يخلق سوقا واسعة لصناعة الألومنيوم.
الشكل (3): تخطيط الطاقة في مصر حتى عام 2035
2-2 التحديات
يمكن بلورة تحديات صناعة الألومنيوم من خلال مجموعة من النقاط الأساسية، التي سيتم توضيحها على النحو التالي:
(-) سياسة الإغراق: إن الصناعات التحويلية في مصر، خصوصا قطاعات الألومنيوم، تواجه منافسة من منتجات مستوردة منخفضة السعر، وهو ما يضغط على المنتج المحلي، خاصة إذا كانت تكلفة الطاقة والتمويل والمواد الخام المحلية مرتفعة، فارتفاع الرسوم على الألومنيوم الخام المستورد بمعدل أكبر من الرسوم المفروضة على الألومنيوم تام الصنع المستورد من الخارج، يرفع سعر المنتج المحلي بشكل أكبر من سعر المنتج المستورد، مما يجسد سياسة الإغراق التي تؤدي إلى تراجع الصناعات الاستراتيجية في الدولة، الأمر الذي يجعل زيادة القدرات الإنتاجية وتطوير المنتجات المحلية من الملفات المهمة لدعم الصناعة وتعزيز قدرتها على تلبية الطلب.
(-) ارتفاع أسعار الطاقة: تعد الطاقة عصب صناعة الألومنيوم في مصر مثلها مثل باقي الصناعات، بالأخص أن الألومنيوم من أكثر الصناعات استخداما للطاقة، ففي خلايا إنتاج الألومنيوم تستخدم الكهرباء كمدخل أساسي في عملية التصنيع، فهي مكون من مكونات منتج الألومنيوم، وتمثل تكاليف الإنتاج ما يتراوح من 30% إلى 40% من تكلفة إنتاج الطن الواحد، وقد حمل قرار الحكومة بزيادة السعر للأنشطة الصناعية والخدمية كثيفة الاستهلاك للطاقة بنسبة تتراوح من 18 إلى 31% المزيد من الأعباء على مصانع الألومنيوم، خاصة المصنع الرئيسي في نجع حمادي، إذ ارتفعت تكلفة الكهرباء من مليار و467 مليون جنيه في العام المالي 2012/2013 إلى 5 مليارات و455 مليون جنيه في عام 2025، فكل قرش زيادة في سعر الكهرباء يكلف شركة مصر للألومنيوم نحو 50 مليون جنيه سنويا، وبالتالي تحملت الشركة زيادة بنحو 500 مليون جنيه في فاتورة الكهرباء السنوية في العام المالي 2025/2026، بعد تراجع الحكومة عن قرار خفض أسعار الكهرباء للقطاع الصناعي بمقدار 10 قروش للكيلووات/ساعة، حيث استهدفت الشركة سداد فواتير استهلاك الكهرباء بقيمة 7.4 مليار جنيه ضمن موازنة العام المالي 2025/2026، مقارنة بـ5.44 مليار جنيه في العام المالي السابق، وهو الأمر الذي يشير إلى أن الشركة تستنزف جزءا كبيرا من دخلها في دفع فواتير الكهرباء اللازمة للإنتاج، مما يقلل طاقتها الاستيعابية.
(-) التمويل الضخم: تتطلب صناعة الألومنيوم تمويلات كبيرة للغاية، حتى يمكن تطبيق أحدث المعايير التكنولوجية بها، فالتكنولوجيا تعتبر متغيرا أساسيا لتحقيق طفرة في إنتاج الألومنيوم، فتمويل مصفاة للألومينا فقط يتكلف نحو 3 مليارات دولار، حيث إن الألومينا تمثل المادة الخام الأساسية لصناعة معدن الألومنيوم عبر التحليل الكهربائي، ولذلك تعمل الدولة المصرية في الوقت الحالي على تعظيم الشراكات مع الشركات العالمية، إذ من المتوقع أن تستثمر شركة “ترافيجورا العالمية” ما يتراوح من 750 إلى 900 مليون دولار في إطار اتفاق شراكة استراتيجية بشأن مشروع توسعة وزيادة الطاقة الإنتاجية لمجمع الألومنيوم بنجع حمادي، وبالإضافة إلى ذلك تسعى شركة مصر للألومنيوم؛ للحصول على قرض بقيمة 5 مليارات جنيه (100 مليون دولار) من تحالف بنوك مصرية وخليجية، لتمويل إنشاء أول مصنع لإنتاج رقائق الألومنيوم “الفويل” في البلاد، وهو الأمر الذي يوضح أن الدولة المصرية تحتاج إلى مزيد من الاستثمارات الأجنبية في هذه الصناعة.
(-) سوء أحوال العاملين: يعاني بعض العاملين في مصانع الألومنيوم من سوء أحوالهم، ففي مارس 2026 أضرب آلاف من العمالة المؤقتة في شركة “مصر للألومنيوم” عن العمل واعتصموا بالمصنع؛ للمطالبة بالتثبيت وإنهاء تعاقدهم مع شركات توظيف العمالة، وتطبيق الحد الأدنى للأجور، إذ إن ما يطلق عليهم “العمالة المؤجرة” تتقاضى أجورا ما بين 2250 و3500، أي تقل عن الحد الأدنى بعدة آلاف، كما أنهم لا يتمتعون بأي حقوق وظيفية، مع انعدام تطبيق معايير السلامة والصحة المهنية، مما يعرض الكثير منهم للإصابات الخطيرة، ومن ناحية أخرى تضرر العمال المثبتون من أن توزيعات الأرباح عليهم لا تتناسب مع الأرباح التي تحققها الشركة، وهو الأمر الذي يدل على أن العمال الذين هم أساس العملية الإنتاجية في أي مصنع، يعانون من تراجع حالتهم، وبالتالي يمثل ذلك تحديا كبيرا أمام صناعة الألومنيوم، التي تحتاج إلى عمالة فنية مدربة وتمتلك قدرا كبيرا من المهارات التكنولوجية، فالعامل الذي لا يشعر بالرضا الوظيفي لن تتوفر لديه هذه المتطلبات بشكل كبير.
(-) تفتت عملية الإنتاج: إن إنتاج الألومنيوم في مصر يواجه معضلة أساسية، تتمثل في أن الإنتاج خارج شركة مصر للألومنيوم يتسم بالتفتت الشديد، ففي جزء فاعلي الصناعة الذي تم تناوله في السابق، يتضح أن هناك مصانع صغيرة للغاية تتسم بانخفاض الخبرة العملية والتكنولوجية للعاملين بها، هذا فضلا عن تقادم الآلات التي تستخدم في الصناعة، وهذا ما يخلق ثغرة كبيرة في السوق المصري، كما أنه يخلق مشكلة ضعف التصنيع التحويلي والقيمة المضافة داخل سلسلة صناعة الألومنيوم، وذلك مع وجود منشآت تكتفي بالمعالجة الأولية أو إعادة التشكيل دون الانتقال إلى منتجات هندسية ذات قيمة مضافة مرتفعة وتكنولوجيا أعلى، فعمق الصناعة يحدد على أساس 25% نسبة المنتجات التحويلية من إجمالي الإنتاج، و20% القيمة المضافة لكل طن، و15% صادرات المنتجات المصنعة، و15% إنتاجية العامل، و15% الإنفاق على التكنولوجيا والبحث والتطوير، و10% نسبة المنتجات التي تدخل في صناعات أخرى محليا، وبالتالي فالمصنع الصغير الذي تقوم طاقته على 10 آلاف طن لكنه ينتج 4 آلاف فقط، تقدر نسبة عدم الاستغلال فيه بحوالي 60%، وهو ما حدث بسبب ضعف الإنفاق على التكنولوجيا ووجود العمالة غير المؤهلة بشكل كبير.
ثالثًا- التوصيات التنفيذية:
تحتاج صناعة الألومنيوم إلى مجموعة من الإجراءات التنفيذية؛ حتى يمكن تحقيق انتعاشها وتنميتها، ومحاولة إزالة معوقاتها وتحدياتها، من خلال الاسترشاد بالسياسات التي اتخذتها الدول الرائدة في هذه الصناعة، وذلك على النحو التالي:
(-) تطبيق إعادة الهيكلة وآلية نظام السوق: أدت الإصلاحات التي طبقتها الصين في أواخر السبعينيات إلى تسريع وتيرة نمو صناعة الألومنيوم بها، مما أثمر عن توسيع الصناعة وتحديثها. وأسفرت عملية إعادة الهيكلة عام 1983 عن تأسيس “الشركة الصينية لصناعة المعادن غير الحديدية”، مما حفز إنشاء مصاف جديدة في مناطق مثل شانشي وتشونغتشو، ومصاهر في يوننان وبايين. كما أدخلت الإصلاحات التي تلت عام 1992 نظاما مؤسسيا قائما على آليات السوق، وتوجت بتأسيس “المكتب الوطني لصناعة المعادن غير الحديدية” عام 1998، وتحقيق تقدم في تكنولوجيا خلايا التحليل الكهربائي، وهو ما يمكن أن تقوم به مصر من خلال وزارة الصناعة بأن توسع من نظام السوق في صناعة الألومنيوم، حتى تنمو الصناعة بوتيرة أكبر في الوقت الحالي.
(-) تقديم حوافز للصناعة المحلية: عملت الحكومة المحلية في الصين على توفير الكهرباء بتعريفات مواتية، حيث اكتسبت مصاهر الألومنيوم في الصين مزايا كبيرة من حيث التكلفة، بالإضافة إلى ذلك عملت الشركات على التوسع في محطات الطاقة الحرارية؛ لتعزيز عملية إنتاج الألومنيوم، كما استفاد قطاع الألومنيوم من حوافز مالية متعددة، مثل أسعار الفائدة التفضيلية على القروض واسترداد الضرائب على الصادرات، وقد أتاح انضمام الصين إلى منظمة التجارة العالمية عام 2001 فرصا استثنائية للشركات للتوسع خارجيا، حيث أصبحت الصين منذ ذلك الحين مصدرا صافيا للمنتجات نصف المصنعة والمصنعة من الألومنيوم.
وفي الحالة المصرية، يمكن العمل على إنشاء برنامج وطني لتصنيع الألومنيوم عالي القيمة يستهدف جذب المصانع بالقرب من مناطق الإنتاج، مع حوافز مرتبطة بحجم القيمة المضافة والتصدير وليس بمجرد إنشاء المصنع، تكون مدة التنفيذ من 12 إلى 36 شهرا، على أن يتم التنفيذ من خلال وزارة الصناعة والهيئة العامة للتنمية الصناعية وصندوق تمويل صناعة السيارات صديقة البيئة وشركة مصر للألومنيوم والهيئة العامة للاستثمار، بهدف زيادة نسبة الألومنيوم الذي يدخل في منتجات مصنعة محليا بدلا من تصديره بالخارج، وهذا الإجراء يعطي تنافسية أكبر للمنتج المحلي مقارنة مع المنتج المستورد.
(-) تطوير البحث والتكنولوجيا: بتفنيد تجارب نمو صناعة الألومنيوم داخل الاقتصادات المتقدمة، أدركنا الاهتمام الكبير بالبحث والتطوير، إذ أطلقت وزارة الصناعة وتكنولوجيا المعلومات الصناعية في الصين خطة لتطوير صناعة الألومنيوم في 2025-2027 تركز على الكفاءة وإعادة التدوير والتكنولوجيا منخفضة الكربون، والتصنيع الدقيق والمواد عالية القيمة، مع استهداف زيادة استخدام الطاقة النظيفة وتطوير مواد ألومنيوم متقدمة، وعلى غرار ذلك يمكن إنشاء المركز المصري لتكنولوجيا الألومنيوم والمواد المتقدمة، يضم الجامعات ومصر للألومنيوم ومراكز البحوث والشركات الخاصة، على أن تكون مدة تأسيسه 12 شهرا، بينما خلال 18-24 شهرا يطلق أول مشروعات بحثية تطبيقية، وفي 36 شهرا يتم إنتاج أول منتجات سبائك متقدمة تجاريا.
(-) التحول إلى الألومنيوم الأخضر: إن هذا التحول يساهم في زيادة تنافسية صناعة الألومنيوم المصرية في الأسواق العالمية، التي تتطلب متطلبات بيئية أعلى، فقد أعلنت كندا في العام الحالي 2026 استثمار 100 مليون دولار كندي لدعم مشروع ELYSIS لتطوير تكنولوجيا منخفضة الكربون، ضمن مشروع إجمالي بقيمة 440 مليون دولار كندي، وعلى هذا النهج من الممكن أن تقوم مصر بإنشاء برنامج الألومنيوم منخفض الكربون، يشمل قياس البصمة الكربونية لكل طن، ورفع كفاءة الكهرباء، وزيادة الطاقة المتجددة، وإعادة التدوير، والحصول على شهادات الاستدامة الدولية، وتطوير منتجات منخفضة الكربون للتصدير، على أن يكون تنفيذه خلال الفترة من 2027 إلى 2030.
(-) إنشاء تجمعات صناعية متخصصة للألومنيوم: إن حل المصانع الصغيرة للألومنيوم لا يكمن في العمل على إزالتها من العملية الإنتاجية، ولكن لا بد من دمجها بشكل منظم ورسمي من خلال إنشاء تجمعات صناعية متخصصة للألومنيوم، بحيث تتجمع المصانع الصغيرة والمتوسطة حول مناطق إنتاج رئيسية وتعمل في مراحل مختلفة من سلسلة القيمة، تضم اتحادا جماعيا لشراء الخامات والطاقة، ومركزا تكنولوجيا مشتركا يخدم المصانع برسوم مخفضة، ومنصة مشتركة للتسويق والتصدير، على أن يتولى التنفيذ وزارة الصناعة واتحاد الصناعات ومركز تحديث الصناعة، وهيئة التنمية الصناعية وهيئة تنمية الصادرات، وذلك خلال فترة تتراوح من 12 شهرا إلى 24 شهرا، وهنا يمكن الاستفادة من التجربة الصينية في فكرة نموذج “المصنع القائد”، فبدلا من أن يكون هناك 100 مصنع صغير يعمل كل منها بمفرده، فمن المفيد أن يوجد مصنع قائد يحدد المواصفات والطلب، والمصانع الصغيرة تنتج مكونات محددة، ومركز تكنولوجي يفحص الجودة، وشركة مشتركة تجمع وتسوق المنتج.
(-) إعادة تدوير الألومنيوم: إن إعادة تدوير الألومنيوم تستهلك طاقة أقل بكثير من إنتاج الألومنيوم الأولي، حيث يقدر المعهد الدولي للألومنيوم أن إنتاج الألومنيوم من الخردة يوفر نحو 95% من الطاقة مقارنة بالإنتاج الأولي، وبالتالي يفضل أن يتم إنشاء منظومة وطنية لجمع وفرز وإعادة تدوير خردة الألومنيوم، تعمل على حصر مصادر الخردة وإنشاء مراكز تجميع وفرز ووضع نظام ترخيص وتتبع الخردة وإنشاء مصانع إعادة صهر، ثم ربط مصانع إعادة التدوير بمصانع المنتجات النهائية، على أن تكون مدة التنفيذ من 6 أشهر حتى 36 شهرا، من خلال وزارة الصناعة ووزارة البيئة، وجهاز تنظيم إدارة المخلفات، وهيئة التنمية الصناعية، وبالتالي بدلا من تصدير جزء من الخردة أو فقدانها في الاقتصاد غير الرسمي، يتم تحويلها إلى مدخل إنتاج صناعي محلي.
(-) مكافحة الإغراق: تتطلب حماية صناعة الألومنيوم في مصر إنشاء آلية مصرية للإنذار المبكر ومكافحة الإغراق في منتجات الألومنيوم، تتولى الرصد المستمر لأسعار وكميات واردات الألومنيوم، وعند حدوث انخفاض غير مبرر في أسعار الواردات أو زيادة مفاجئة في الكميات، تبدأ وزارة الاستثمار والتجارة الخارجية تحقيقا سريعا لتحديد وجود إغراق وضرر للصناعة المحلية، مع فرض تدابير مكافحة الإغراق المؤقتة أو النهائية وفقا لقواعد منظمة التجارة العالمية، فالهند لديها جهاز متخصص هو DGTR، وقد أجرى تحقيقات متعددة في منتجات ألومنيوم صينية، منها المنتجات المسطحة المدرفلة، وإطارات الألومنيوم للألواح الشمسية، ورقائق الألومنيوم. وفي سبتمبر 2026 كانت هناك مراجعة قائمة بشأن المنتجات المسطحة المدرفلة.
وبالتالي تظهر أهمية استحداث نظام إنذار مبكر؛ لحماية صناعة الألومنيوم المصرية من مخاطر الإغراق في مدة لا تتجاوز 6 أشهر، من خلال قيام جهاز مكافحة الدعم والإغراق والوقاية بالتنسيق مع وزارة الاستثمار والتجارة الخارجية ومصلحة الجمارك، بإنشاء قاعدة بيانات شهرية لواردات منتجات الألومنيوم، وتصنيف المنتجات وفق درجة حساسيتها، مع تفعيل التحقيقات تلقائيا عند رصد زيادات غير اعتيادية في حجم الواردات أو انخفاضات حادة في أسعارها، والاستفادة من أدوات متنوعة تشمل رسوم مكافحة الإغراق، والرسوم المحددة لكل طن، والحد الأدنى لسعر الاستيراد، مع مراجعة التدابير دوريا لضمان استمرار حمايتها للصناعة دون الإضرار بالمستخدمين المحليين.
الخاتمة:
في النهاية، لا يسعنا إلا أن نؤكد على الدور الاقتصادي الكبير لصناعة الألومنيوم داخل الدول المختلفة، فهذه الصناعة تساهم بشكل ملحوظ في النمو الاقتصادي للدول المتقدمة كافة، فهذه الدول لم تكن تستطيع أن تتقدم في سلم التطور الاقتصادي والمنافسة العالمية بدون الاستغلال الأمثل لخام الألومنيوم، وفي مصر تمثل صناعة الألومنيوم أحد القطاعات الصناعية ذات الأهمية الاستراتيجية، ليس فقط باعتبارها صناعة معدنية أساسية، وإنما لارتباطها بمجموعة واسعة من الصناعات والقطاعات المستقبلية، مثل البناء والنقل والطاقة المتجددة والسيارات والتعبئة والأجهزة الكهربائية.
إلا أن التحدي الرئيسي أمام الصناعة المصرية لا يرتبط فقط بزيادة حجم الإنتاج، وإنما بقدرتها على تعميق الصناعة ورفع القيمة المضافة وتعظيم الاستفادة من كل طن من الألومنيوم المنتج داخل الاقتصاد المصري. فارتفاع تكلفة الطاقة والمدخلات، وتذبذب الأسعار العالمية، وتشتت جزء من الصناعات التحويلية بين مصانع صغيرة ومتوسطة، وضعف التكامل بين مراحل سلسلة القيمة، إلى جانب محدودية منظومة جمع وإعادة تدوير الخردة، تمثل عوامل تحد من قدرة القطاع على الانتقال من إنتاج المعدن إلى إنتاج منتجات صناعية أكثر تعقيدا وقيمة. وتؤكد الدراسات الدولية أن ارتفاع تكاليف الطاقة ورأس المال، والحاجة إلى خفض الانبعاثات وزيادة إعادة التدوير، أصبحت من أهم محددات تنافسية صناعة الألومنيوم عالميا.
وفي المقابل، تمتلك مصر فرصا مهمة يمكن أن تحول هذه التحديات إلى محركات للنمو. فالموقع الجغرافي، وقاعدة الإنتاج القائمة، والسوق المحلية الكبيرة، والارتباط بالأسواق الأفريقية والعربية والأوروبية، كلها عوامل تتيح لمصر تطوير صناعة ألومنيوم أكثر تكاملا وقدرة على التصدير. كما يمثل التوسع في الألومنيوم المعاد تدويره فرصة لخفض استهلاك الطاقة والانبعاثات، وخلق صناعة جديدة لجمع وفرز ومعالجة الخردة، وهو اتجاه تؤكد المؤسسات الدولية أهميته في مستقبل القطاع. وعليه، فإن مستقبل صناعة الألومنيوم في مصر لن يتحدد بكمية الألومنيوم التي تنتجها، وإنما بقدرتها على تحويل كل طن من الألومنيوم إلى أكبر قدر ممكن من القيمة الاقتصادية والصناعية داخل مصر.
_______________________________المراجع_____________________________________
-The future of Egypt’s aluminum industry: Opportunities and Challenges 2026. https://alumat.org/en/the-future-of-egypts-aluminum-industry/
-Egypt’s 50 Most Valuable Companies 2026. https://www.egyptalum.com.eg/newsDeatails.aspx?id=1066
-Egypt Aluminium Market. (2025). https://www.nextmsc.com/report/egypt-aluminum-market-mc4644
-القابضة للصناعات المعدنية. https://www.egyptalum.com.eg/
-وزارة الكهرباء والطاقة المتجددة. https://2u.pw/WvbZJ
-The Chinese Aluminium Sector: Challenges and opportunities for decarbonisation. 2025. https://2u.pw/JHUxNX
-John Dunham & Associates. (2021). 2020 Economic Impact of the Aluminium Industry. https://www.aluminum.org/sites/default/files/2021-11/2020-Impact_Methodology_June2021-Update.pdf
-Aluminium benefits in modern manufacturing: light, strong and sustainable. (2025). https://www.gme-recycling.com/aluminium-benefits-in-modern-manufacturing-light-strong-and-sustainable/
-THE CHINESE ALUMINIUM SECTOR: CHALLENGES AND OPPORTUNITIES FOR DECARBONISATION. (2025). https://transitionasia.org/wp-content/uploads/2025/04/TA_The_Chinese_Aluminium_Sector_Apr2025.pdf


